休闲食品作为快速消费品的重要组成部分,近年来在中国市场呈现出蓬勃发展的态势。随着居民消费水平的提升、生活节奏的加快以及消费观念的转变,休闲食品已从曾经的奢侈品逐渐转变为日常生活中的必需品。2017年,中国休闲食品市场规模持续扩大,行业发展前景广阔,成为食品行业中最具活力的细分领域之一。
一、2017年中国休闲食品市场规模
根据中国产业信息网发布的数据,2017年中国休闲食品市场规模已突破万亿元大关,达到约10000亿元人民币(按零售额统计),较2016年同比增长超过10%。从2010年至2017年的复合年增长率(CAGR)来看,中国休闲食品市场保持了约12%的高速增长,远高于全球休闲食品市场的平均增速。
从细分品类来看,2017年休闲食品市场主要涵盖以下类别:
- 坚果炒货:市场规模约1200亿元,占比约12%,其中核桃、瓜子、杏仁等传统品类稳定增长,每日坚果等混合产品成为爆款。
- 糖果巧克力:市场规模约1500亿元,占比约15%,受健康消费趋势影响,高端黑巧克力及低糖糖果增长较快。
- 饼干糕点:市场规模约2000亿元,占比约20%,包括威化、曲奇、派、蛋糕等,休闲下午茶场景拉动消费。
- 膨化食品:市场规模约800亿元,占比约8%,薯片、虾条等仍是年轻消费者的偏好。
- 肉制品休闲化:包括猪肉脯、牛肉干、鸭脖等,市场规模约1000亿元,占比10%,绝味、周黑鸭等品牌快速扩张。
- 其他:如果冻、蜜饯、海苔、素食小吃等,市场规模约3500亿元,占比35%。
从渠道结构看,2017年休闲食品销售仍以线下为主,商超、便利店及传统流通渠道占比约80%,但线上渠道增速惊人。天猫、京东等电商平台以及微信社交电商的兴起,推动线上休闲食品销售额突破2000亿元,同比增长超过30%。
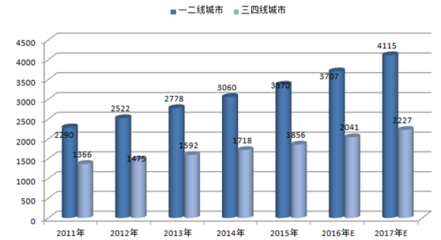
从区域分布看,东部沿海及一二线城市仍是主力消费市场,但三四线城市及农村地区的消费潜力正在快速释放。随着物流基础设施的完善和电商下乡,低线城市的休闲食品消费增速已超过一线城市。
二、行业发展驱动因素
- 人均可支配收入增长:2017年中国居民人均可支配收入达到25974元,实际增长7.3%,其中食品烟酒支出占比下降但绝对额上升,为休闲食品消费提供了经济基础。
- 消费升级与健康化趋势:消费者越来越关注低糖、低脂、高蛋白、天然无添加的休闲食品,推动企业推出健康化新品,如每日坚果、冻干水果、全麦饼干等。
- 年轻消费群体崛起:80后、90后及00后逐渐成为消费主力,他们对新产品接受度高,注重品牌和消费体验,推动休闲食品向个性化、趣味化发展。
- 线上渠道与社交媒体催化:电商、直播带货、短视频营销等新渠道极大地缩短了品牌与消费者的距离,促进了休闲食品的冲动性消费。
- 城市化与生活节奏加快:城市白领及学生群体对代餐、办公室零食的需求增加,休闲食品消费场景不断拓宽。
三、2018年及未来发展趋势预测
- 市场规模持续扩张:预计到2020年,中国休闲食品市场规模将突破1.5万亿元,2018-2020年复合增长率维持在10%-12%。行业将步入万亿元后的提质增效阶段。
- 健康与功能化成为主流:低糖、低盐、非油炸、高纤维、添加益生菌等健康概念产品将占据更大份额。功能性休闲食品(如能量棒、代餐饼干)有望快速增长。
- 品牌化与高端化:随着竞争加剧,小作坊式生产企业将逐步被淘汰,行业集中度提升。龙头企业通过品牌建设和产品创新巩固市场地位,同时高端进口休闲食品仍有一定市场。
- 线上线下一体化:新零售模式下,休闲食品企业将加速布局全渠道。线下体验店、无人零售、社区团购与线上电商深度融合,提升消费便利性。
- 品类创新与跨界融合:坚果与果干混合、糕点与冰淇淋结合、辣味与甜味碰撞等跨界新品将不断涌现。IP联名、文创包装等营销手段也将成为常态。
四、面临的挑战
尽管前景乐观,但中国休闲食品行业仍面临一些挑战:
- 食品安全问题:频繁发生的质量事件影响消费者信心,监管趋严倒逼企业提升供应链管理水平。
- 同质化竞争严重:多数细分品类进入门槛低,产品同质化明显,价格战频发,利润空间收窄。
- 原材料成本波动:坚果、糖、面粉等原料价格受气候和国际贸易影响,给企业成本控制带来压力。
- 消费者忠诚度低:休闲食品替代品多,消费者易转换品牌,企业需持续投入营销和创新。
五、结论
2017年是中国休闲食品市场承前启后的关键一年,市场规模站上万亿新台阶,消费升级、渠道变革和健康化趋势为行业注入了强劲动力。随着人口结构变化、收入水平提高以及零售业态的创新,中国休闲食品行业仍将保持较快增长,预计到2020年将成为全球最大的休闲食品市场之一。企业应把握健康化、高端化、线上化的发展方向,加强品牌建设与产品研发,以在激烈的市场竞争中赢得先机。